
-
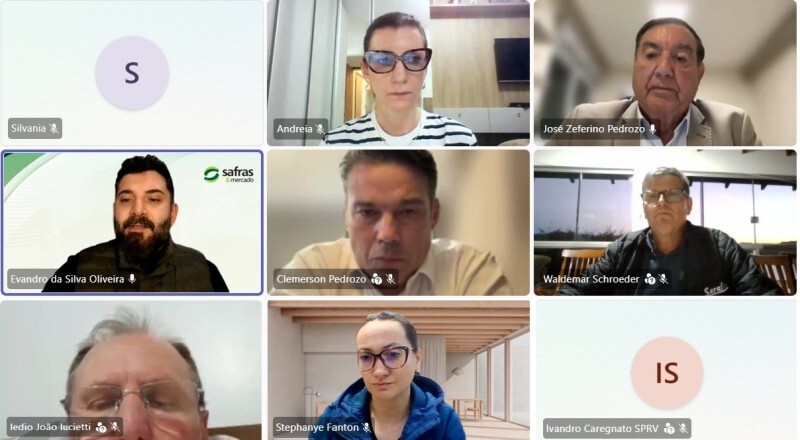
Webinar abordou o "Cenário de oferta e demanda global, perspectivas de mercado do arroz". (Fotos: Divulgação)
Cotações avançam, mas consumo, importações e estoques ainda vão definir o rumo dos preços
Depois de meses de forte pressão sobre os preços, o mercado brasileiro de arroz começou a apresentar sinais de melhora. O cenário foi analisado em webinar promovido pelo Sistema Faesc/Senar e pela Safras & Mercado, com foco nos dados de oferta e demanda, no comportamento do câmbio, nas cotações internacionais e nas perspectivas para a próxima safra.
O encontro destacou que Santa Catarina, segundo maior produtor nacional, acompanha de perto esse movimento. Para o setor, entender os ciclos de alta e baixa é fundamental, já que o arroz tem peso relevante na renda de produtores, indústrias e demais agentes da cadeia produtiva.
Segundo o analista Evandro da Silva Oliveira, o mercado passou por um longo intervalo com preços abaixo de R$ 60 por saca nas principais regiões produtoras do Rio Grande do Sul e de Santa Catarina. Em alguns momentos, as cotações chegaram à faixa de R$ 50 a R$ 55 por saca, pressionando a rentabilidade do produtor.
Nas últimas semanas, porém, houve reação. O indicador da Safras & Mercado apresentado no webinar alcançou R$ 83,79 por saca. No Rio Grande do Sul, os negócios pontuais ficaram entre R$ 80 e R$ 82 por saca, enquanto em Santa Catarina as indicações variaram entre R$ 72 e R$ 76 por saca.
A recuperação foi impulsionada pela redução da oferta disponível no mercado doméstico e pela valorização das cotações internacionais. Parte importante da safra já foi comercializada em níveis considerados prejudiciais aos produtores, o que levou muitos agricultores a reduzir a pressão de venda e aguardar melhores condições.
Mesmo assim, a indústria encontra dificuldade para acompanhar os novos valores. O varejo ainda opera com estoques adquiridos em patamares inferiores, o que desacelera a reposição e limita a fluidez dos negócios. No entendimento do analista, preços próximos de R$ 18 por pacote de cinco quilos ajudariam a equilibrar melhor a relação entre consumidor, indústria e produtor.
O comércio exterior continua tendo papel importante na formação dos preços. De março a setembro, o Brasil exportou 1,145 milhão de toneladas em base casca, alta de 24,2%. No mesmo período, as importações somaram 1,123 milhão de toneladas, crescimento de 26,5%, mostrando um equilíbrio que ainda pressiona o mercado interno.
Grande parte do arroz importado vem do Paraguai e de outros países do Mercosul, o que amplia a disponibilidade do produto no país. O câmbio também favoreceu essas compras, já que o dólar chegou a operar abaixo de R$ 5,00 e tornou o arroz estrangeiro mais competitivo em comparação com o produto nacional.
Como cerca de 85% da produção brasileira de arroz é destinada ao mercado doméstico, o comportamento do consumo em novembro e dezembro tende a influenciar diretamente a sustentação dos preços. Se houver reação das compras, o setor pode consolidar a recuperação ou, ao menos, evitar novas quedas.
O webinar do Sistema Faesc/Senar e da Safras & Mercado é realizado a cada dois meses e reúne análises sobre mercados ligados ao agronegócio catarinense. A próxima edição está marcada para 15 de dezembro, com foco nas perspectivas para milho e soja.
Siga-nos no Google notícias

Tags
- arroz
- Câmbio
- exportações
- Faesc
- Importações
- mercado agrícola
- preço do arroz
- Safras & Mercado
- Santa Catarina
- Senar