
-
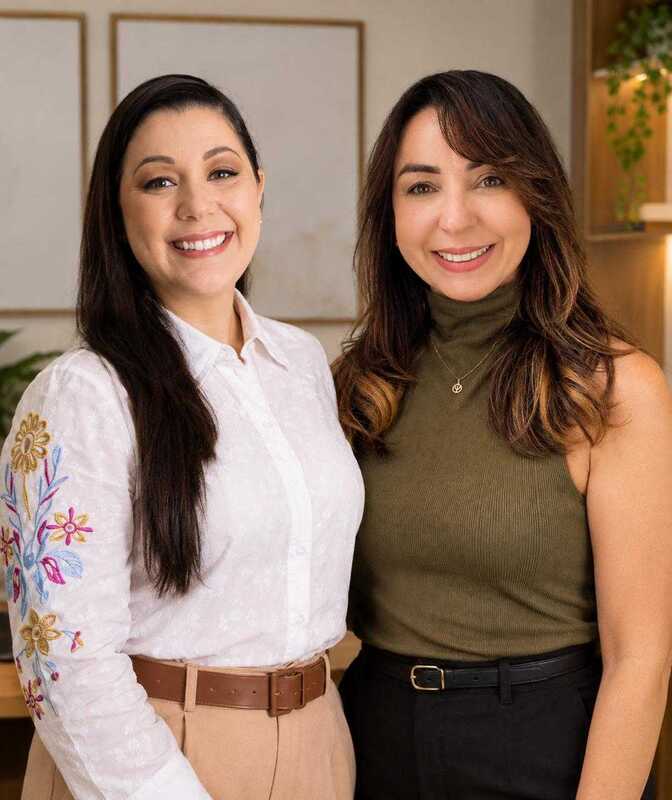
Aline Castagnetti Borges Pinto (esq.) Regina Rabelo (Dir.). (Fotos: Divulgação)
O problema envolve saúde mental, relações familiares e autonomia, e pede respostas que unam prevenção, acolhimento e informação, confira o artigo completo na íntegra
O superendividamento vai além da dificuldade de pagar contas. É um problema social que afeta a saúde mental, as relações familiares e a vida profissional, com consequências para a autonomia e a participação social. A Lei nº 14.181/2021 fortaleceu a prevenção e o tratamento desse fenômeno ao estabelecer medidas relacionadas ao crédito responsável, à educação financeira e à preservação do mínimo existencial. Para que essas medidas sejam efetivas, porém, também é necessário compreender os fatores emocionais e sociais envolvidos no endividamento.
A preocupação constante com as dívidas pode provocar estresse, ansiedade, dificuldades para dormir e problemas de concentração. A vergonha de não conseguir cumprir os compromissos financeiros e o receio de julgamentos podem comprometer a autoestima, favorecer o isolamento e intensificar a sensação de fracasso. Hennigen e Borges (2014) discutem o estigma moral associado ao superendividamento e a tendência de responsabilizar individualmente o consumidor, desconsiderando fatores como desemprego, redução da renda, adoecimento, separações, responsabilidades familiares e despesas imprevistas. Compreender essas circunstâncias é fundamental para evitar julgamentos e reconhecer a complexidade do problema.
A relação com o dinheiro é influenciada pela história familiar, pelas condições socioeconômicas e pelas emoções. Em determinadas situações, o consumo pode proporcionar prazer ou alívio diante de frustrações, favorecendo decisões impulsivas e dificultando a avaliação das consequências financeiras. Machado, Seidl e Andrade (2024), ao desenvolverem a Escala de Proteção e Risco de Superendividamento, contribuem para a compreensão de fatores comportamentais, cognitivos e afetivos relacionados à vulnerabilidade financeira. Reconhecer esses aspectos permite desenvolver estratégias preventivas sem atribuir exclusivamente às escolhas individuais a responsabilidade pelo endividamento.
A Psicologia contribui tanto para prevenir o agravamento das dificuldades financeiras quanto para enfrentar seus efeitos. A atuação preventiva ajuda a identificar padrões de comportamento, compreender a influência das emoções nas decisões de consumo e reconhecer situações em que comprar se torna uma forma de aliviar a ansiedade ou compensar frustrações. O trabalho psicológico também pode favorecer o desenvolvimento de hábitos mais conscientes, o estabelecimento de limites e prioridades e a capacidade de lidar com imprevistos sem recorrer ao consumo como resposta emocional.
Quando as dívidas já comprometem o bem-estar, o acolhimento psicológico ajuda a enfrentar a ansiedade, a culpa e a vergonha, fortalecendo a autoestima e a capacidade de tomar decisões. Articulada à educação financeira, à orientação jurídica e à proteção social, a Psicologia amplia as possibilidades de prevenção e enfrentamento do superendividamento, considerando tanto a reorganização financeira quanto as necessidades emocionais de cada pessoa.
O superendividamento envolve dimensões econômicas, sociais, jurídicas e psicológicas que não podem ser tratadas isoladamente. Reduzi-lo a uma falha individual significa ignorar as circunstâncias que comprometem o orçamento e o sofrimento que as dívidas podem provocar. A prevenção exige informação, crédito responsável e orientação acessível, mas também ações que ajudem as pessoas a reconhecer fatores de risco e desenvolver recursos para lidar com suas decisões financeiras.
Integrar Psicologia, educação financeira, orientação jurídica e proteção social permite atuar antes que as dificuldades se agravem e oferecer apoio a quem já enfrenta o problema. Cuidar das finanças significa, portanto, olhar para além dos números e reconhecer a história e as condições de vida de cada pessoa, preservando sua dignidade, autonomia, saúde mental e qualidade de vida.
Aline Castagnetti Borges Pinto — Psicóloga (CRP 12/14464), especialista em Neuropsicologia, Terapia do Esquema, Terapia Cognitivo-Comportamental e Neuromodulação Não-Invasiva. Professora supervisora em Clínica Psicológica e fundadora da Neurotrainner Consultório de Psicologia e Tecnologias em Saúde Mental. Contato: (48) 99944-3533 | Instagram: @neurotrainnerpsicologia | neurotrainner.com.br.
Regina Rabelo — Psicóloga (CRP 12/11288), especialista em Terapia Cognitivo-Comportamental, Neuropsicologia e Psicologia Jurídica, com ênfase em Perícia Psicológica. Possui formação em Terapia do Esquema e Educação Parental e treinamento em Rorschach pelo R-PAS. Fundadora do Instituto Lumen Psicologia Clínica e Forense. Contato: (48) 98860-9056 | Instagram: @lumenpsicoforense | lumensc.com.br.
Siga-nos no Google notícias

Tags
- Autonomia
- crédito responsável
- dívidas
- Educação financeira
- Lei 14.181/2021
- Mental
- proteção social
- Psicologia
- saúde
- Saúde Mental
- superendividamento