
-
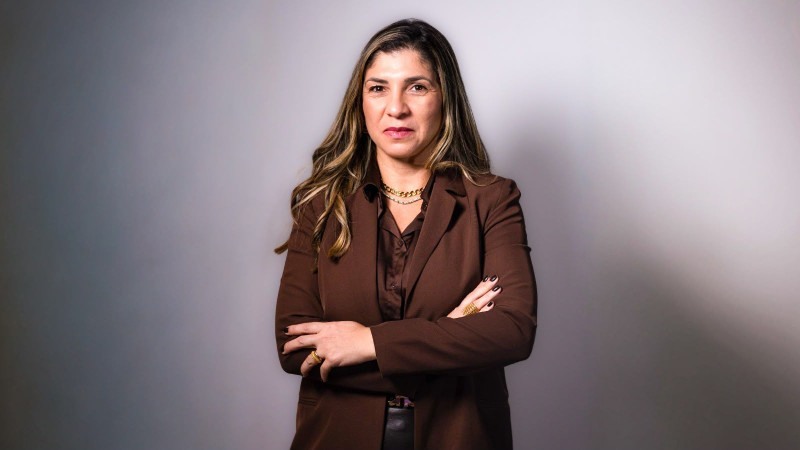
Advogada Dra. Tatiane Garcia. (Fotos: Divulgação)
Especialista aponta riscos para a governança financeira e para o patrimônio de empresários endividados
A fase de testes técnicos do Split Payment da Reforma Tributária, iniciada em 15 de outubro de 2026 pelo Comsefaz, colocou em evidência um efeito que vai além da arrecadação: a pressão sobre o capital de giro das empresas. Com o recolhimento automático de tributos no momento da liquidação por Pix ou cartão, a margem usada para manter compromissos operacionais e financeiros tende a diminuir.
Na avaliação da advogada Tatiane Garcia, essa mudança encerra uma prática comum no ambiente empresarial, em que parte do caixa era usada temporariamente para honrar folha de pagamento e parcelas bancárias. Sem essa flexibilidade, negócios sem governança de caixa podem entrar em default técnico de forma rápida, tornando o fluxo financeiro mais frágil.
O alerta ganha força especialmente para empresas que possuem dívidas com garantia imobiliária. Pela Lei nº 9.514/1997, o atraso no pagamento de parcelas leva à notificação para purgar a mora em até 15 dias, prazo improrrogável. Se a situação não for resolvida e não houver decisão judicial específica que impeça os atos de cobrança, a propriedade pode ser consolidada e o imóvel levado a leilão público em até 60 dias.
A simples propositura de ação revisional, segundo a especialista, não suspende automaticamente a execução no cartório. Isso significa que a defesa jurídica precisa ser construída com base em vícios reais e documentação consistente, evitando a falsa sensação de que o processo judicial, por si só, interrompe a perda do bem.
Em cenários de aperto financeiro, algumas empresas recorrem a medidas improvisadas, como direcionar faturamento para contas de cônjuges ou parentes. Embora isso não gere automaticamente a desconsideração da personalidade jurídica, a prática pode ser usada por credores como indício de confusão patrimonial, com base no artigo 50 do Código Civil.
Na prática, esse tipo de conduta pode ampliar a exposição do patrimônio familiar e facilitar a transferência da cobrança do CNPJ para bens particulares. Por isso, a orientação é evitar decisões tomadas no calor do desespero e priorizar estratégias com base técnica e documental.
Tatiane Garcia defende a chamada “Mentalidade de Equity”, que consiste em analisar o balanço com frieza e avaliar se a entrega ordenada do ativo pode ser a melhor forma de quitar a dívida, conforme o art. 27, § 5º da lei. A ideia é substituir litígios impulsivos por decisões estratégicas, considerando o quadro global da empresa.
Para a advogada, a combinação entre reestruturação de passivo bancário e planejamento tributário é essencial para enfrentar o novo ambiente regulatório. Esse tipo de análise integrada ajuda a identificar riscos, preservar valores eventualmente remanescentes e evitar que a mudança fiscal se transforme em uma crise patrimonial maior.
Siga-nos no Google notícias

Tags
- 2026
- artigo
- Capital de giro
- CE
- dívidas empresariais
- economia
- execução bancária
- governança financeira
- imóvel em garantia
- imposto
- ISS
- Reforma Tributária
- split payment
- Tatiane Garcia